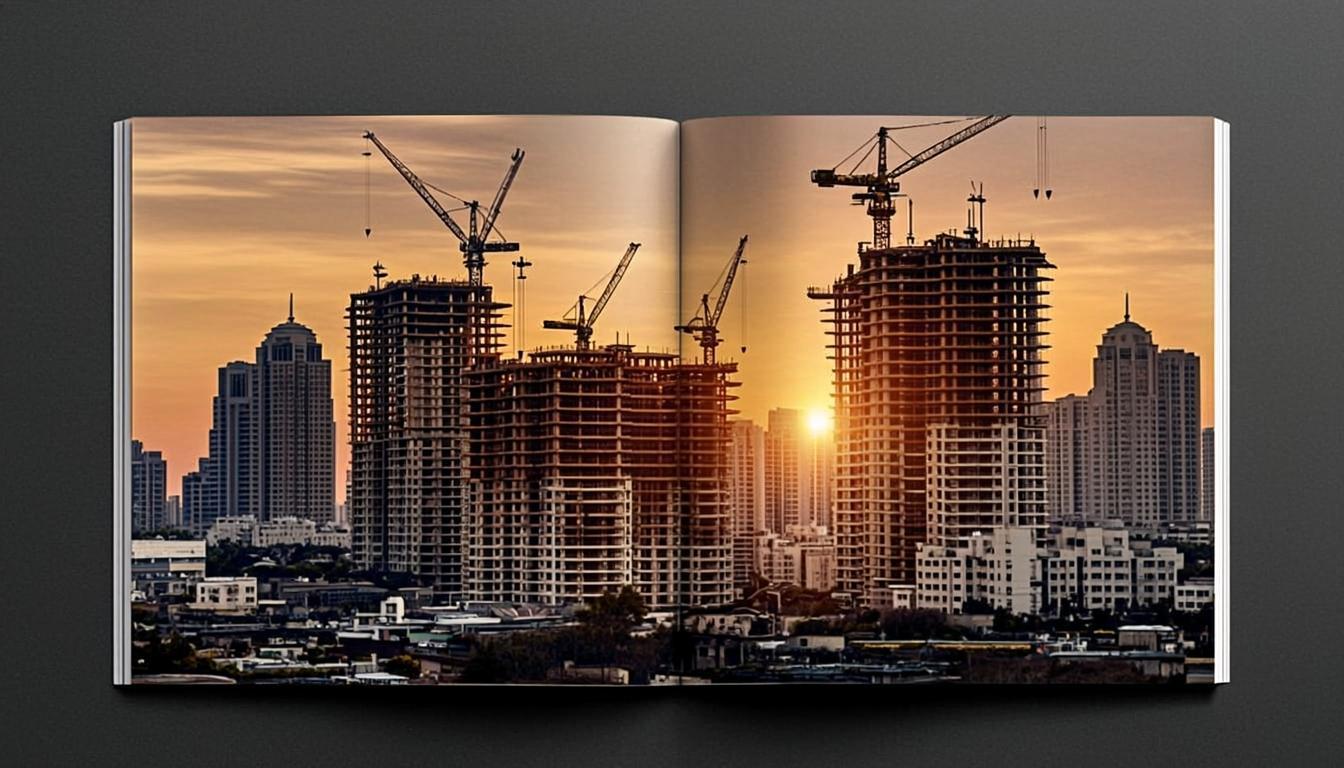
超低抵押贷款利率的时代已经正式结束,取而代之的是一个“高利率维持更久”的环境,它正在从根本上重塑房地产市场。这一转变正在造就明确的赢家和输家,对房主、购房者、建筑商和投资者都具有重要影响。房地产市场格局不再统一,随着市场适应这种新常态,地区差异和市场板块正在急剧分化。
锁定效应
抵押贷款利率低于4%的现有房主表现出强烈的售房意愿不足, effectively locking in their historically low borrowing costs. This behavior has constrained housing supply in many markets, keeping inventory levels below historical norms despite higher rates. The resulting scarcity has prevented price declines in some areas, even as affordability challenges mount. This phenomenon has created a dual-tier market where existing homeowners benefit from both low payments and potential appreciation, while new buyers face significantly higher borrowing costs.
租与买的成本权衡
抵押贷款与租金成本之间日益扩大的差距正在从根本上改变租房与买房的决策。在许多市场,类似房产的月供差异可达数百甚至数千美元,这使得租房对许多家庭而言成为更明智的财务选择。这一转变正提振了租赁需求,支撑着多户住宅的价值,而独栋住宅市场则面临需求降温。这一成本权衡因地区而异,一些市场仍倾向于购房,而另一些市场则已明显转向租房。
区域分化加剧
并非所有房地产市场对高利率的反应都相同。在疫情期间经历价格爆炸式增长的科技中心和高成本沿海市场,正因承受力限制的加深而出现更明显的降温。与此同时,负担能力更强的阳光地带市场和拥有强劲就业增长的区域则展现出更强的韧性。这种分化正在一些地区创造新的机遇,同时在另一些地区持续带来挑战,从根本上改变了全国的人口流动模式和投资流向。
建设项目调整
更高的借贷成本和疲软的需求正迫使建筑商重新调整其策略。许多开发商正转向设计更小、更负担得起的住宅,以适应新的价格现实。尽管租赁需求继续支撑新建设,但多户住宅领域依然保持活跃。然而,随着建筑商消化现有库存和土地储备,许多市场的独栋住宅许可已有所下降。建设项目的这一调整需要时间来显现,并对不同市场板块未来的住房供应产生影响。
关注要点
房地产市场对高利率的调整远未完成。需要关注的关键指标包括受锁定效应抑制的现房销售量,以及建筑商在应对不断变化的需求模式时的信心。抵押贷款利率与租赁收益率之间的差距将继续影响投资决策。此外,随着对成本敏感的工人寻求更可负担的替代选择,区域人口流动模式可能会加速。在这个新环境中,最终的赢家很可能是那些能够迅速适应不断变化的市场动态,并认识到房价普涨时代已让位于一个更细分、更复杂格局的人。
评论(0)
欢迎分享您的观点。评论经人工审核,不允许包含链接。
还没有评论,欢迎发表您的看法。
发表评论