
لعبت سنوات أسعار الفائدة المنخفضة دوراً صامتاً في توسع الطاقة المتجددة؛ إذ كانت الفائدة الرخيصة وقوداً غير مرئي لمشاريع الرياح والشمس. ثم جاءت دورة الرفع الأخيرة التي شهدتها الاقتصادات الكبرى في السنوات الأخيرة، فتغيرت المعادلة من جذورها: مشاريع كانت مجدية بسهولة أصبحت هشة، وصناديق الاستثمار التي تدفقت على الأصول الطاقية أعادت حساباتها. ولأن فهم هذه الحساسية يساعد على قراءة مستقبل التحول الطاقي، من المفيد تفكيك كيف يؤثر سعر الفائدة في اقتصاديات مشاريع لا تحرق وقوداً أصلاً.
مشروع يشتري إيراده مقدماً
أول مفاتيح الفهم أن مشروع الطاقة المتجددة يشتري إيراداته كلها مقدماً تقريباً. فالمصدر الشمسي أو الريحي ينفق الغالبية العظمى من كلفته قبل توليد أول كيلوواط: تجهيز الأرض، وشراء التوربينات والألواح، وربط الشبكة، وأعمال الإنشاء. وبعد ذلك تنخفض المصاريف التشغيلية إلى مستويات متواضعة، إذ لا وقود يُشترى ولا أسعار سلع تتقلب. هذا التركيب يعني أن كلفة الكهرباء المتجددة ليست في جوهرها كلفة هندسية، بل كلفة مالية: فوائد القروض، وعوائد حقوق الملكية التي يطلبها المستثمرون، وعلاوات المخاطرة. وكلما ارتفعت هذه الكلفة الرأسمالية، ارتفعت معها فاتورة الكهرباء حتى لو بقت التوربينات نفسها بالسعر ذاته.
حساسية عالية لمعدل الخصم
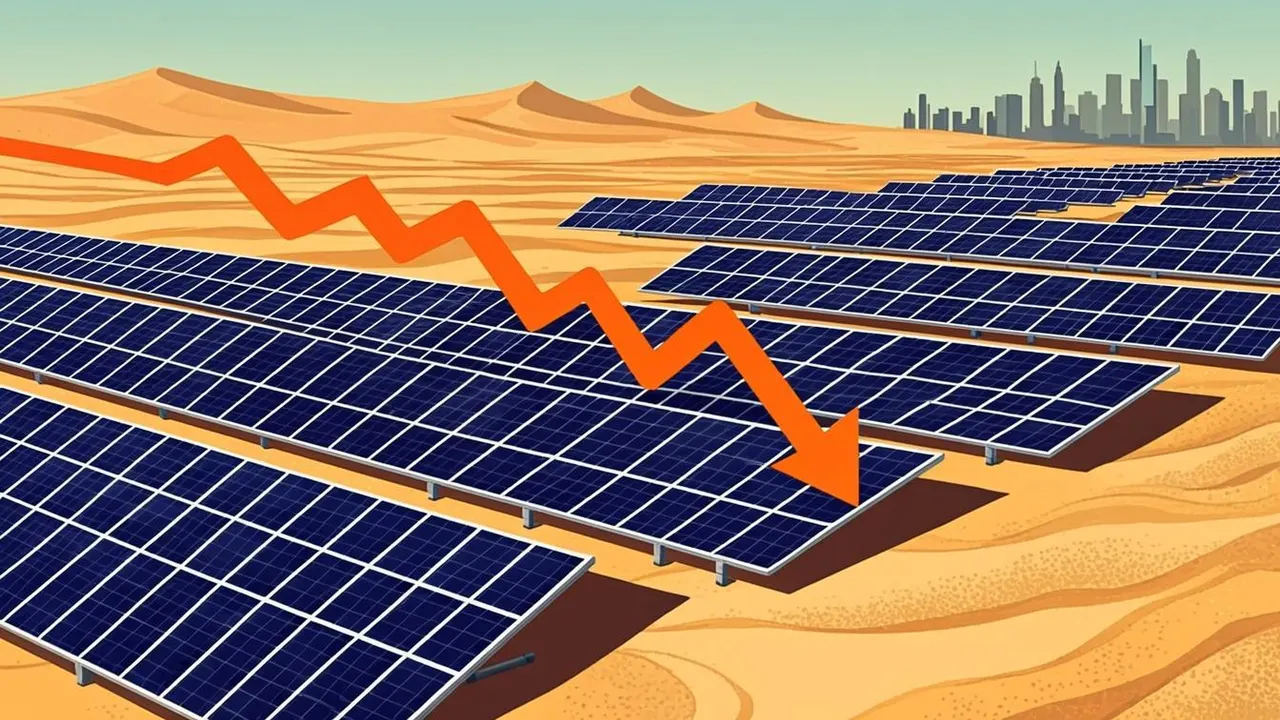
في لغة التمويل، تُحسب قيمة أي مشروع بخصم تدفقاته النقدية المستقبلية إلى قيمتها الحالية. والمشروع الطاقي المتجدد يمتد عمره لعشرات السنين من تدفقات ثابتة نسبياً، ما يجعله أشد أنواع الأصول حساسية لسعر الخصم. فحين ترتفع الفائدة، تتقلص القيمة الحالية للتدفقات بعيدة الأمد أكثر من قيمة التدفقات القريبة، أي أن الأصول طويلة العمر تُعاقب أكثر من غيرها. ولهذا ارتفعت التكلفة المستوية للكهرباء المتجددة في كثير من الأسواق خلال دورة الرفع، من دون أي تراجع في أداء التقنيات نفسها، بل إن كفاءتها كانت تتحسن في الوقت ذاته.
اتفاقيات شراء الطاقة: مظلة تتقلص
على هذه المشاريع تقوم فكرة تمويلية أساسية: اتفاقيات شراء الطاقة طويلة الأجل، وهي عقود يتعهد فيها مشترٍ، حكومة كانت أو شركة، بشراء الكهرباء بأسعار محددة لسنوات طويلة، فتتحول إلى ضمانة تُبنى عليها القروض. لكن مع ارتفاع الفائدة، وجد المشترون أنفسهم أمام خيارين صعبين: إما عقود بأسعار أعلى تعكس كلفة التمويل الجديدة، أو انتظار يجمّد المشاريع. وانعكس ذلك في مفاوضات أشد صرامة وتباطؤ في التعاقدات من الشركات الكبرى التي كانت تتسابق على شراء الكهرباء النظيفة لتحقيق أهدافها البيئية. وهكذا لم يكن ارتفاع الفائدة ضربة هندسية، بل ضربة تعاقدية أربكت الطرفين معاً.
تمويل المشاريع يتكيف
لم تقف الصناعة مكتوفة الأيدي؛ فقد تكيف هندسيو التمويل بأساليب متعددة: رفع نسب حقوق الملكية في هياكل التمويل لتخفيف عبء الاقتراض، وإعادة جدولة القروض بآجال أطول، وإدراج بنود تعديل سعرية في العقود تتوزع مخاطر التقلبات، واللجوء المتزايد إلى أدوات دعم حكومية كالمزادات التنافسية وعقود الفروقات التي تضبط الأسعار مسبقاً. كما توسعت صيغ التمويل الهجين التي تجمع رأس مال خاص مع حوافز عامة، وصارت المؤسسات المانحة تلعب دوراً أكبر في تحمل جزء من المخاطر لتعزيز الجدوى في الأسواق الناشئة تحديداً، حيث تكلفة الاقتراض أعلى أصلاً بأضعاف مثيلاتها في الأسواق المتقدمة.
الخلاصة
الدرس الأهم من هذه الدورة أن رخص الطاقة المتجددة ليس صفة مطلقة في التقنية ذاتها، بل نتيجة معادلة تضم سعر المال إلى جانب سعر التوربين. وحين يتقلب سعر المال، تتقلب الجدوى. ومع ذلك، فإن المقارنة العادلة تحفظ للمتجددة ميزتها؛ فمحطات الغاز والفحم ترفع أسعارها أيضاً حين ترتفع الفائدة وتتقلب أسعار الوقود، بينما تحمي المتجددة مشتريها من تقلبات سوق الوقود لعقود. لذا سيظل السؤال أمام المستثمرين وصناع السياسة مزدوجاً: كم تشرق الشمس وتهب الريح؟ وكم يكلف المال الذي يمول التقاطها؟ وكلما استقرت الإجابة الثانية، استعاد التحول الطاقي وتيرته الكاملة.

التعليقات(0)
شاركنا رأيك. التعليقات تخضع للمراجعة ولا يُسمح بإدراج الروابط.
لا توجد تعليقات بعد. كن أول من يشارك رأيه.
أضف تعليقًا