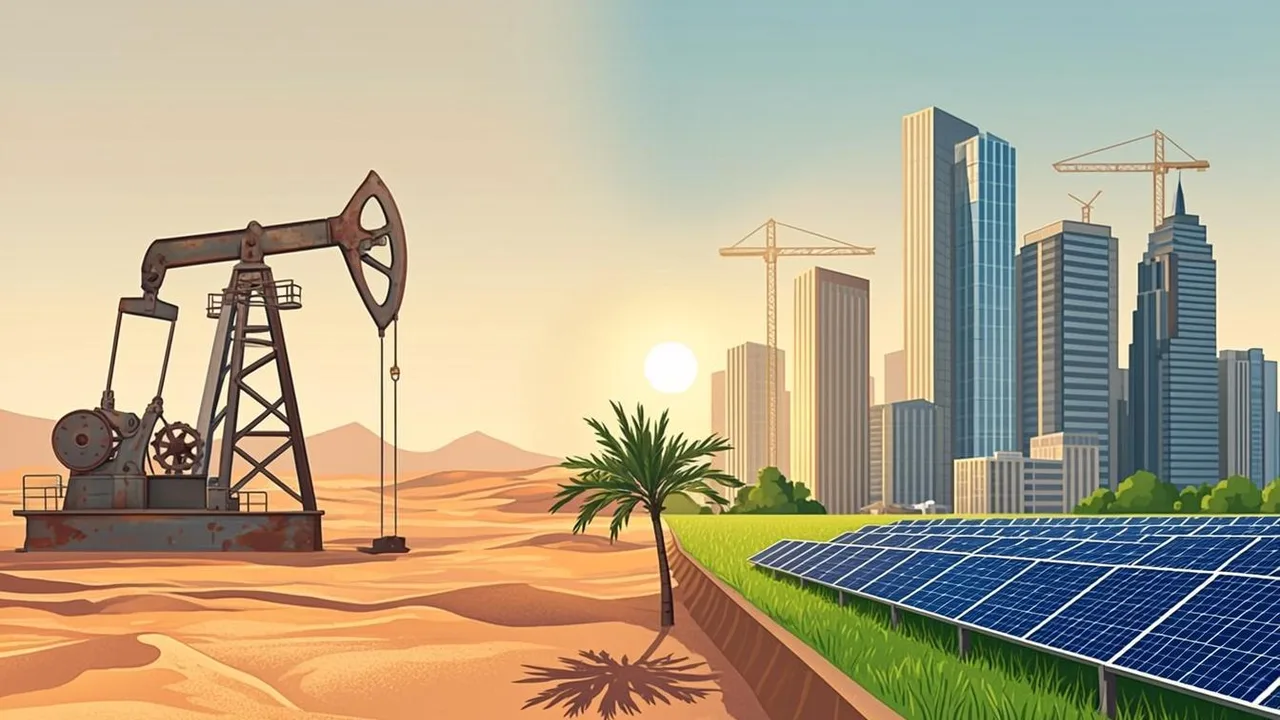
اليوم الاثنين 2 نوفمبر 2026. لا يزال النقاش مفتوحاً في الأوساط الاقتصادية حول الرقم الذي نشرته الهيئة العامة للإحصاء أمس الأحد ضمن التقديرات السريعة للربع الثالث: انكماش الناتج المحلي السعودي 3.8% على أساس سنوي. لكن من يتوقف عند العنوان وحده يفوّت القصة الأهم داخل البيان؛ الأنشطة النفطية تراجعت 20.4% بفعل التزام المملكة بتخفيضات أوبك+ التطوعية، بينما واصلت الأنشطة غير النفطية — ركيزة رؤية 2030 — نموها بمعدل 1.9%، ونما الناتج المحلي المعدل موسمياً 1.3% على أساس ربعي.
المعادلة باختصار: صدمة نفطية مقصودة يمتصها صمود غير نفطي. هذا الملف من مكتب العرب يفكك الأرقام واحداً واحداً، ويجيب عن الأسئلة التي طرحها القراء والمستثمرون منذ صدور البيان: لماذا الانكماش؟ وما القيمة الحقيقية لنمو 1.9%؟ وهل يشير التحول الربعي إلى أن الاقتصاد يشكّل قاعه فعلاً؟
ماذا قالت التقديرات السريعة للهيئة العامة للإحصاء بالضبط؟
نشرت الهيئة العامة للإحصاء أمس الأحد التقديرات السريعة لأداء الناتج المحلي الإجمالي في الربع الثالث من 2026، وهي إصدار أولي يسبق الحسابات التفصيلية النهائية ويُعتمد عادة لرسم الاتجاه العام قبل اكتمال البيانات. أبرز ما جاء في البيان:
- الناتج المحلي الإجمالي الحقيقي: انكمش 3.8% على أساس سنوي في الربع الثالث.
- الأنشطة النفطية: تراجعت 20.4% على أساس سنوي، وهو هبوط حاد يعكس خفض كميات الإنتاج المتعمد ضمن تحالف أوبك+.
- الأنشطة غير النفطية: نمت 1.9% على أساس سنوي، مواصلةً مسارها الإيجابي من دون توقف.
- الأساس الربعي المعدل موسمياً: نما الناتج المحلي 1.3% مقارنة بالربع الثاني، بدعم ارتفاع الأنشطة النفطية نفسها بنسبة 5.7% ربعياً.
تناولت التغطيات الأولية الأرقام ذاتها؛ فقد أبرزت مباشر نمو الاقتصاد غير النفطي 1.9% بالربع الثالث، ووثّق العربي الجديد الانكماش 3.8% مع تراجع الأنشطة النفطية 20.4%، بينما ركّزت عكاظ على صمود الأنشطة غير النفطية. والقراءة المشتركة بينها واضحة: الانكماش «نفطي المنشأ» بامتياز، وليس انعكاساً لتراجع في الطلب المحلي.
لماذا انكمش الناتج المحلي السعودي 3.8%؟
الجواب يبدأ من فلسفة التحالف النفطي. السعودية خفّضت إنتاجها طوعاً ضمن أوبك+ دفاعاً عن أسعار النفط واستقرار السوق العالمية. بعبارة أخرى: تراجع الأنشطة النفطية 20.4% ليس ضعفاً في الطلب على النفط السعودي، بل قراراً سياسياً مدروساً بتقليص الكميات المعروضة. والفارق بين الحالتين جوهري؛ الأول عجز يفرض نفسه، والثاني اختيار يُدار بمعايير المصلحة العامة.
وثمة طبقة ثانية في التفسير تتعلق بأثر المقارنة السنوية. فالربع المماثل من العام الماضي حُسب على مستويات إنتاج أعلى، ما جعل الفجوة الحسابية بين الفترتين تبدو أوسع من الواقع الاقتصادي الجاري. انكماشات «قاعدة المقارنة» تختلف في طبيعتها تماماً عن الانكماشات التي يصنعها تراجع فعلي في النشاط.
والطبقة الثالثة: السعر يعوّض جزئياً عن الكمية. برنت يتداول فوق 113 دولاراً للبرميل قرب أعلى مستوياته في نحو أربع سنوات، ما يخفف أثر تراجع الحجم على القيمة الفعلية للإيرادات. الإنتاج أقل، لكن كل برميل يُباع بسعر أعلى — معادلة لا تُلغي الانكماش الحسابي في الناتج، لكنها تحدّ من أثره على التدفقات النقدية.
والدليل الأقوى على أن الطلب الداخلي سليم يأتي من مؤشر التضخم. الأسعار ارتفعت 1.9% فقط على أساس سنوي في سبتمبر، وهو من الأدنى بين اقتصادات مجموعة العشرين بأسرها. اقتصاد يمر بركود داخلي حقيقي لا يسجل هذا الاستقرار في الأسعار. وللمقارنة فقط: عودة التضخم الأمريكي إلى 3.7% مع صعود أسعار الطاقة تعني أن الاقتصاد السعودي يحتفظ بهامش استقرار نقدي تفتقده اقتصادات أكبر وأغنى.
هل يعتبر نمو الأنشطة غير النفطية 1.9% إشارة قوة؟
هذا هو السؤال الصحيح، والإجابة الدقيقة عنه: نعم بمعيار الظرف، وبنَفَس أهدأ مما تطمح إليه رؤية 2030.
على الورق، نمو 1.9% قد يبدو رقماً متواضعاً. لكنه يُقرأ في سياقه: قطاع نفطي يتقلص بنحو الخُمس على أساس سنوي، ومنطقة كلها تحت ضغط — فقد وثّقنا في تغطية سابقة انكماش اقتصادات الخليج في 2026 ونافذة التعافي المتوقعة في 2027. في محيط إقليمي ينكمش، الحفاظ على أي نمو موجب في الأنشطة غير النفطية يعني أن المحرك الثاني للاقتصاد بدأ فعلاً يتحمل الوزن الذي بُني لأجله.
والأنشطة غير النفطية ليست خانة محاسبية مجردة في جداول الإحصاء؛ إنها القطاعات التي تبنيها رؤية 2030 مشروعاً بعد مشروع: السياحة والترفيه، والخدمات اللوجستية، والصناعة التحويلية، والتقنية ومراكز البيانات، والعقار والإنشاءات في المشاريع الكبرى. حين تنمو هذه المجموعة 1.9% في عام ينكمش فيه الإقليم، فذلك دليل على أن التنويع لم يبقَ شعاراً في الاستراتيجيات، بل صار قدرة امتصاص تعمل تحت الضغط.
ويبقى التحفظ المهني واجباً هنا: نمو 1.9% يحتاج تعزيزه ليتحول من «امتصاص صدمة» إلى «قيادة نمو»، والفارق بينهما يتقرر بسرعة تحول الاستثمارات الكبرى إلى طاقة إنتاجية دائمة، لا بمعدلات سنة واحدة.
ماذا يعني النمو الربعي 1.3% عن قاعدة الدورة الاقتصادية؟
هنا يكمن الرقم الأكثر أهمية في البيان، والأقل حظاً من العناوين. الناتج المحلي المعدل موسمياً نما 1.3% في الربع الثالث مقارنة بالربع الثاني، والأنشطة النفطية نفسها ارتفعت 5.7% على أساس ربعي بعد سلسلة من الأرباع الضاغطة.
لماذا يهم هذا الرقم أكثر من غيره؟ لأن اقتصادات الدورات تُقرأ بتتابعها لا بلقطتها السنوية. الرقم السنوي يخبرنا بمسافة بعيدة قطعها الاقتصاد منذ عام؛ الرقم الربعي يخبرنا بالاتجاه الذي يتحرك فيه الآن. نمو ربعي موجب بعد أرباع ضاغطة يعني أن الاقتصاد يحاول تشكيل قاعه خلال النصف الثاني من 2026، وأن أسوأ مراحل التقلص ربما تكون قد وُضعت خلفنا.
وارتفاع الأنشطة النفطية 5.7% ربعياً يحمل دلالة إضافية: استقرار سياسة الإنتاج عند مستويات مستقرة يسمح بعودة تدريجية للحجم من دون كسر الالتزام داخل أوبك+. إنها إشارة إلى أن أرضية النشاط النفطي بدأت تتماسك، وهو شرط لازم لأي تعافٍ واسع في 2027.
مع التحفظ المعتاد: التقديرات السريعة مراجعة أولى قابلة للتعديل، والحسابات النهائية ستُصدر لاحقاً بهوامش أدق. لكن اتجاه الإشارة الربعية يبقى كما هو.
كيف تترجم الموازنة والأسواق هذه الأرقام؟
الأرقام لا تبقى حبيسة التقارير؛ تنتقل سريعاً إلى القرار العام وإلى تسعير الأصول.
في جانب المالية العامة، رفعت الحكومة تقديرات عجز الموازنة لعام 2026 إلى 4.9% من الناتج المحلي الإجمالي، وهو مستوى يستدعي أدوات تمويل معروفة في الحالة السعودية: مزيج من الإصدارات المحلية من الصكوك والسندات، والسحب المحدود من الاحتياطيات، ومواصلة رفع الإيرادات غير النفطية التي يغذّيها نمو الأنشطة غير النفطية نفسها. والمفارقة اللافتة: كلما نما القطاع غير النفطي، انخفض عبء تمويل العجز على المستقبل.
وفي السوق المالية، تُقرأ الأرقام بمنطق مزدوج. على المدى القصير، قد تضغط العناوين السلبية عن «انكماش 3.8%» على مزاج المستثمر الأجنبي الذي يقرأ العنوان دون التفاصيل. أما من يقرأ البيان كاملاً فيجد قصة مختلفة: انكماش نفطي اختياري، ونمو غير نفطي مستمر، وتضخم من الأدنى في مجموعة العشرين، ونمو ربعي يشير إلى قاع يتشكل — وهي مجموعة عوامل ترجّح عادة كفة القطاعات المرتبطة بالطلب المحلي والمشاريع الكبرى على القطاعات المرتبطة بحجم الإنتاج النفطي.
ولا بد من ربط هذه الأرقام بأجندة الأسبوع: نتائج أرامكو غداً الثلاثاء ستكمل الصورة من زاوية الشركة الأكثر تأثراً بمسار الإنتاج والأسعار، قبل أن يصدر قرار الاحتياطي الفيدرالي الأربعاء ليرسم إطار أسعار الفائدة والسيولة الذي ستتحرك داخله الاقتصادات الناشئة حتى نهاية العام. وتبقى تغطية مكتب العرب لملفات الاقتصاد النافذة التي تجمع قراءاتنا للأرقام الرسمية فور صدورها، من بيان الناتج إلى أرقام الموازنة والتضخم.
ماذا يعني هذا الخبر لك؟
إيجابيات تستحق التثبيت:
- الاقتصاد غير النفطي واصل النمو 1.9% رغم انكماش القطاع النفطي بأكثر من الخُمس؛ آلية امتصاص الصدمات التي بُنيت من أجل رؤية 2030 تعمل تحت الضغط الفعلي.
- التضخم عند 1.9% — من الأدنى في مجموعة العشرين — يعني قوة شرائية محمية للأسر، وبيئة تخطيط مالي مستقرة على مدى العام.
- النمو الربعي 1.3% وارتفاع الأنشطة النفطية 5.7% ربعياً إشارة مبكرة إلى أن الاقتصاد قد يكون يشكّل قاعه في النصف الثاني، وهي مرحلة تسبق عادة دورات التعافي.
ما يستدعي الحذر:
- العنوان السنوي السلبي سيطبع التقارير والتحليلات الدولية أسابيع مقبلة، وقد ينعكس على تقييمات الأصول في المدى القصير.
- رفع تقدير العجز إلى 4.9% من الناتج يعني موجة إصدارات دين محلي مرتقبة قد تمتص جزءاً من السيولة المتاحة للسوق المالية.
- ارتباط الإيرادات العامة بسعر النفط — لا بحجم الناتج فحسب — يجعل الموازنة حساسة لأي انتكاسة في الأسعار، خاصة مع تقلبات أسبوع الانتخابات الأمريكية وقرار الفيدرالي.
خطوات عملية:
- لروّاد الأعمال: خططوا على أساس نمو معتدل ومستمر للطلب المحلي، لا على أساس طفرة؛ وثبّتوا هوامش الربح ضد تقلبات كلف المدخلات.
- للمستثمرين: راجعوا توزيع المحفظة بين قطاعات مرتبطة بالنفط وأخرى مرتبطة بالطلب الداخلي؛ أرقام الربع الثالث ترجّح كفة الثانية في المدى المتوسط.
- للأسر والمهنيين: بيئة تضخم شبه مستقر تناسب التخطيط طويل الأجل — من تمويل المنازل إلى برامج الادخار المنتظم.
- وللجميع: تابعوا الحسابات النهائية للربع الثالث عند صدورها، فهي ستحسم حجم المراجعة عن التقديرات السريعة.
الرقم الأخير ليس كلمة أخيرة: التقديرات السريعة مسودة أولى للصورة، والهوامش قد تتعدل. لكن الاتجاه الجوهري — صدمة نفطية اختيارية تحت صمود غير نفطي صاعد — مرجّح أن يبقى قائماً في القراءة النهائية.


التعليقات(0)
شاركنا رأيك. التعليقات تخضع للمراجعة ولا يُسمح بإدراج الروابط.
لا توجد تعليقات بعد. كن أول من يشارك رأيه.
أضف تعليقًا