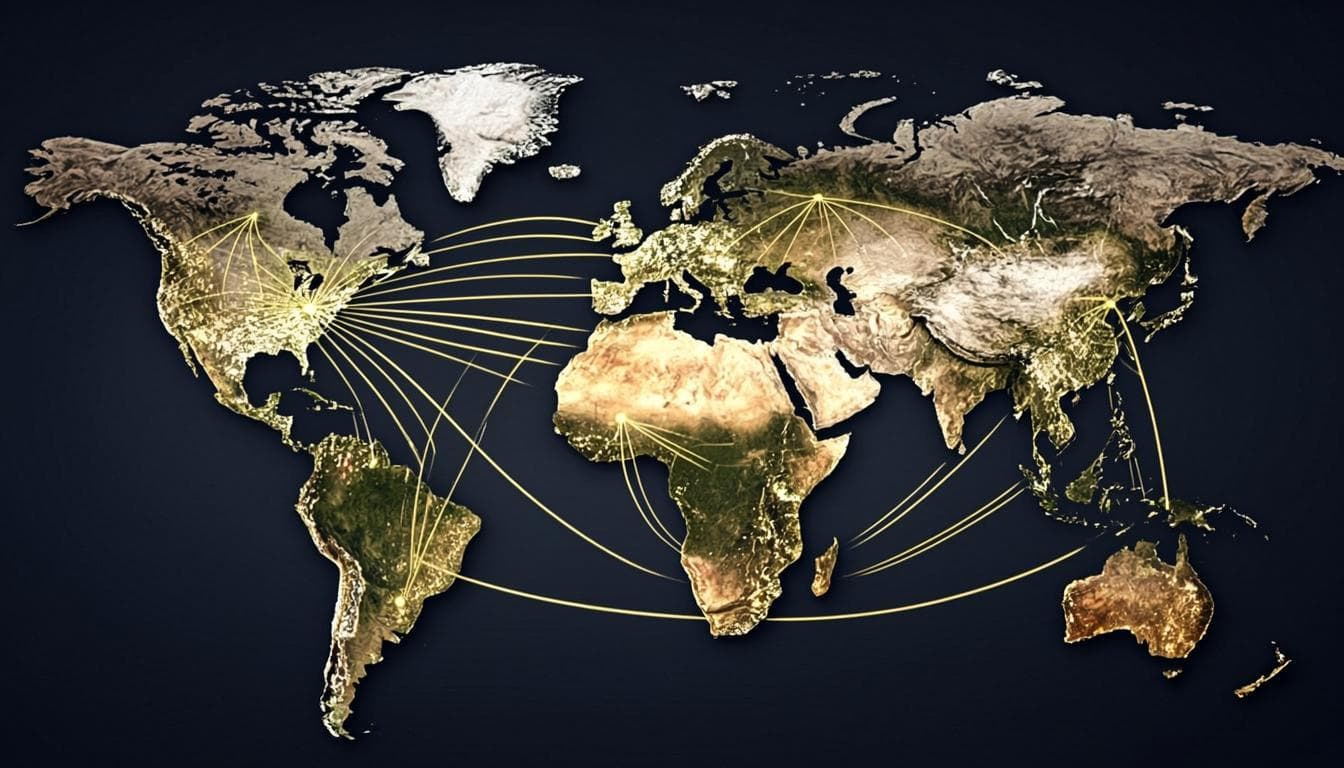
داستان آشناست: در دوران نفت گران، جریان عظیمی درآمد ارزی به کشورهای تولیدکننده میریزد و بهجای آنکه همهاش در اقتصاد داخلی خرج شود، بخشی بیسروصدا به بازارهای جهانی میرود — سهام، املاک، زیرساخت، سهام شرکتهای فناوری. ابزار این جابهجایی، صندوقهای ثروت کدامیاند؛ نهادهایی که سالهاست بخشی از منظر مالی جهاناند اما اکنون هم نقششان و هم انگیزهشان در حال تغییر است. فهم این تغییر، برای خواندن جریانهای بزرگ سرمایه جهانی لازم است.
منطق ساده، پیامدهای بزرگ
چرا یک دولت، پول را از مرز بیرون میبرد؟ سه دلیل کلاسیک دارد. نخست، تثبیت: درآمد نفت با قیمت جهانی بالا و پایین میرود و ذخیره بیرونی در سالهای ارزان، بودجه را آرام نگه میدارد. دوم، مهار تورم: تزریق همزمان کل درآمد ارزی به یک اقتصاد کوچک، قیمتها و نرخ ارز را بالا میبرد؛ خروج بخشی از پول همان چیزی است که اقتصاددانان برای مهار «اثر هلندی» توصیه میکنند. سوم، حق نسلهای آینده: نفت سرشار یکبار فروخته میشود؛ تبدیل آن به دارایی مالی مولد یعنی ثروت، پس از نفت هم میماند.
صندوقها؛ بازیگران خاموش بازارها
این صندوقها دیگر بازیگر حاشیهای نیستند. چند صندوق بزرگ نفتی، داراییهایی در مقیاس صدها میلیارد دلار مدیریت میکنند — بدون آنکه عدد دقیق همیشه شفاف باشد — و در خرید سهام شرکتهای پیشرو، املاک شهری، زیرساخت بندری و سهام شرکتهای فناوری به بازیگران نهادی ردهاول جهانی بدل شدهاند. برای بازارها، آنها سرمایهای بلندمدت و صبورند؛ برای دولتهای میزبان، گاه موضوعی حساس از منظر امنیت سرمایهگذاری. همین دوسویگی، مرز میان «سرمایهگذار خوشنام» و «ابزار نفوذ سیاسی» را پیوسته بحثبرانگیز نگه میدارد.
تغییر بازی؛ افق تقاضا
اما نکته تازه همینجاست: انگیزه کلاسیک «تثبیت» حالا با انگیزهای تازه به نام «تسریع» همراه شده است. وقتی حتی نهادهای محافظهکار انرژی میگویند تقاضای نفت در دهههای پیش رو ممکن است فلات بزند، حساب دولتهای نفتی عوض میشود: پنجره درآمد نفتی ممکن است کوتاهتر از تصور باشد و تبدیل ثروت زیر زمین به دارایی مولد، بهتر است زودتر و بزرگتر انجام شود. در همین حال، بخشی از سرمایه به داخل هم برمیگردد — شهرها و صنایع نو در خاک خودشان — و تنش دائمی «بیرون یا داخل» شکل میگیرد؛ بسته به پاسخ این تنش، جهتگیری سیاستهای اقتصادی هم بالا و پایین میشود.
ریسکهایی که دیده نمیشود
این استراتژی بیهزینه نیست. بازده صندوقها به بازارهای جهانی وابسته است؛ در سالهای بدِ بازار، ذخیره ملی هم آب میرود و انتقاد داخلی بلند میشود. حکمرانی هم پرسش همیشگی است: شفافیت گزارشدهی میان صندوقها تفاوت بزرگی دارد و برای برخی، این پرسش بیجواب میماند که پول به نفع چه کسی مدیریت میشود. در سطح جهانی هم، ورود یک نهاد دولتی خارجی به داراییهای حساس، همیشه بازرسی سختگیرانه و گاه ردّ درخواست به همراه دارد؛ ریسک سیاسی، جزئی از بازده است.
چه چیزی را باید رصد کرد
چهار شاخص، جهت این جریان را نشان میدهد. نخست، گزارشهای شفاف صندوقهای بزرگ درباره دارایی و بازده. دوم، قیمت نفت و آهنگ پسانداز در سالهای گران. سوم، نسبت سرمایهگذاری داخل به خارج در برنامههای توسعهای. چهارم، لحن گزارشهای بلندمدت نهادهای انرژی درباره تقاضای نفت. وقتی کشورهای نفتی رفتارشان را برای «پس از نفت» تنظیم میکنند، بخشی از نوسانهای جهانی سرمایه همان تنظیم است؛ نهادی که در تیترها دیده نمیشود اما در نمودارها هست.
دیدگاهها(0)
نظر خود را با ما به اشتراک بگذارید. دیدگاهها بازبینی میشوند و درج لینک مجاز نیست.
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید.
افزودن دیدگاه