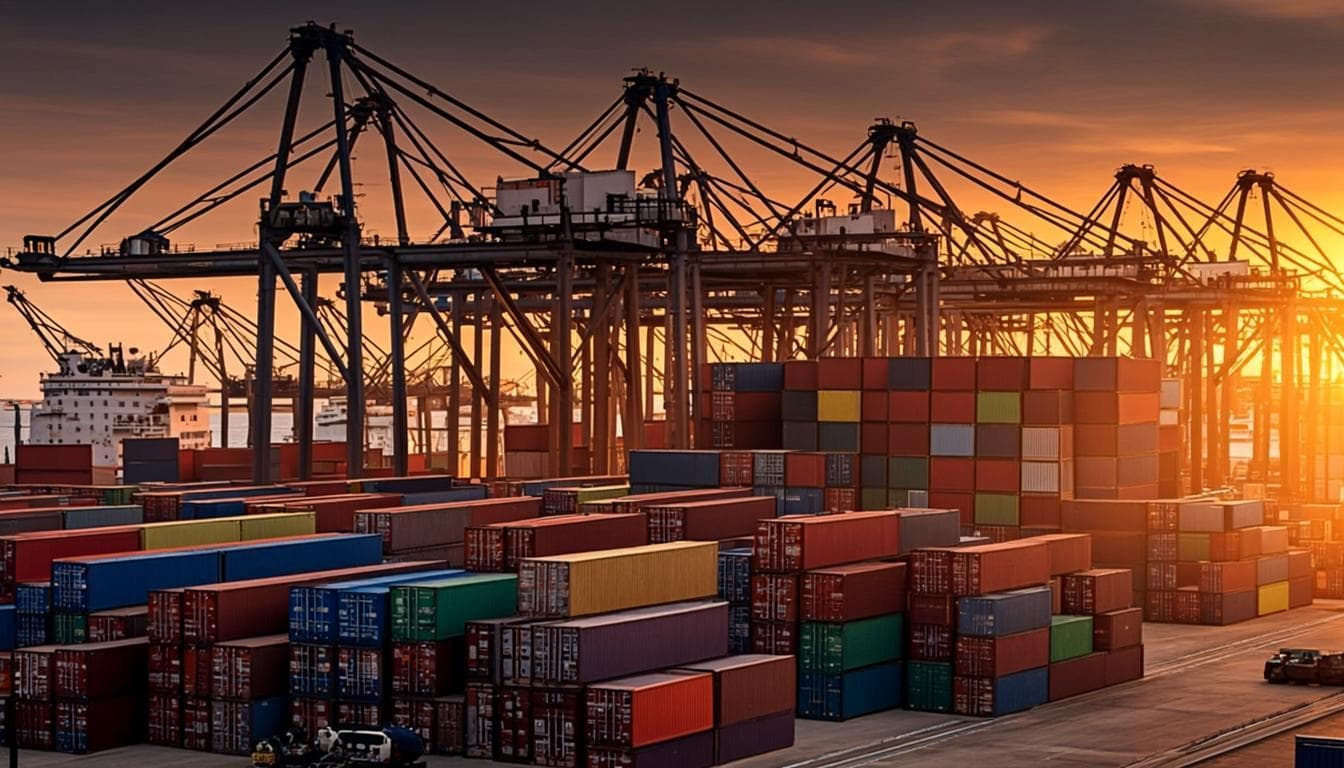
جنگ ایران گرانترین صورتحساب خود را روی میز اروپا گذاشته است. به گزارش اویلپرایس امروز چهارشنبه، ۷ آبان ۱۴۰۵، درگیریهای ناشی از جنگ ایران هزینه واردات نفت اتحادیه اروپا را ماهانه ۱۱ میلیارد دلار افزایش داده است؛ رقمی که برای بلوکی که انرژی را قلب تپنده صنعت و حملونقل خود میداند، به معنای خونریزی مداوم ارز و فشار فزاینده بر تورم و تراز تجاری است. بر اساس همین گزارش، جریان تانکرهای نفتکش نیز در حال بازمسیری است و اروپا در واکنشی هماهنگ، آزادسازی ۴۲ میلیون بشکه نفت از ذخایر خود را در دستور کار گذاشته است. اما سؤال بنیادین از عدد امروز فراتر میرود: یک جنگ دور چگونه اینهمه به جیب مصرفکننده و صنعتگر اروپایی راه پیدا میکند و چه کسی در این معادله سود میبرد؟ پاسخ در مسیرهای طولانیتر کشتیها، در قواعد پنهان شرایط مبادله و در تصمیمهای پرهزینه سیاستگذاران اروپایی نهفته است؛ موضوعی که این گزارش آن را از منظر تجارت جهانی و اقتصاد انرژی واکاوی میکند.

صورتحسابی که جنگ نوشت
به گزارش اویلپرایس، جنگ ایران صورتحساب واردات نفت اتحادیه اروپا را ماهانه ۱۱ میلیارد دلار سنگینتر کرده است. این عدد تنها یک آمار انرژی نیست؛ عکسالعمل زنجیرهای از قیمت بالاتر نفت و هزینههای حمل گرانتر است که مستقیماً به بودجه خانوارها، صورتهای مالی پالایشگاهها و هزینه تمامشده کالاهای اروپایی تزریق میشود. به بیان ساده، هر ماهی که جنگ ادامه دارد، اروپا برای همان نفتِ پیشین، صورتحسابی سنگینتر میپردازد و این تفاوت، از جایی در اقتصاد واقعی تأمین میشود.
آنچه این عدد را برای سیاستگذاران اروپایی نگرانکننده میکند، ماهیت جاری آن است: این یک هزینه یکباره نیست که با پایان یک فصل یا تخلیه یک محموله از میان برود؛ ماهانه تکرار میشود و تا زمانی که قیمتها و مسیرها به حالت عادی برنگردند، به تجمع درآمدزدا ادامه میدهد. برای اقتصادی که سالهاست با تورم دستوپنجه نرم میکند، هر ماه هزینه اضافی یعنی فشار تازه بر قدرت خرید خانوارها و رقابتپذیری صنایع؛ ترکیبی که سیاستگذاری پولی را نیز در موقعیت دشواری قرار میدهد.
نکته مهم دیگر، منشأ دوگانه این شوک است. بخشی از آن از خودِ بازار نفت میآید: نااطمینانی جنگی معمولاً قیمت را بالا میبَرد و اروپا بهعنوان واردکننده خالص انرژی، خریدارِ این نااطمینانی است. بخش دیگر از جغرافیا میآید: بازمسیری تانکرها، چنانکه گزارش اویلپرایس نشان میدهد، مسافتها و کرایهها را تغییر داده است. ترکیب این دو نیرو، صورتحسابی ساخته که ماهانه ۱۱ میلیارد دلار از توان خرید اروپا را میبلعد و پرسشی برجسته میکند: این وضعیت چقدر طول میکشد و چه کسی نهایتاً هزینهاش را میپردازد؟
مسیرهای دورتر، کرایههای سنگینتر
یکی از مشهودترین بازتابهای جنگ ایران بر بازار نفت، جابهجایی در مسیر تانکرهاست؛ به گزارش اویلپرایس، جریان نفتکشها در حال بازمسیری است. در نگاه نخست این یک تغییر روتین بهنظر میرسد، اما در اقتصاد حمل دریایی، مسیر یعنی هزینه: هر مایل اضافی، سوخت بیشتری میطلبد، زمان بیشتری میگیرد و ظرفیت ناوگان را مدت طولانیتری در دریا حبس میکند. تانکری که مسیر دورتری را میرود، دیرتر برای محموله بعدی بازمیگردد و همین تأخیرهای کوچک، در مقیاس ناوگان جهانی به کمبود عرضه کشتی تبدیل میشود.
همین حبس ظرفیت است که سازوکار اثر جنگ بر کرایهها را توضیح میدهد. وقتی سفرها طولانیتر میشوند، عرضه مؤثر نفتکشها کاهش مییابد و نتیجه طبیعی این کمبود، افزایش نرخهای حمل است. بنابراین اروپا عملاً دو بار هزینه میدهد: یکبار در قیمت هر بشکه نفت و بار دیگر در کرایه جابهجایی آن؛ و هر دو در همان صورتحساب ماهانه ۱۱ میلیارد دلاری جمع میشوند. برای بنگاههای اروپایی، این یعنی شوکی که حتی پیش از رسیدن نفت به پالایشگاه، هزینهشان را بالا برده است.
این وضعیت یادآور نقش تعیینکننده گلوگاههای دریایی در اقتصاد جهانی است؛ همانطور که در تحلیل اقتصاد گلوگاهها: چگونه چندین مسیر دریایی، تجارت جهانی را شکل میدهند بررسی شده، تمرکز جریان تجارت بر مسیرهای معدود، حساسیت کل سیستم تجارت جهانی به تحولات ژئوپلیتیک را چند برابر کرده است. برای بازار حمل دریایی نیز چنین دورههایی آشناست؛ تحلیل نوسانات نرخ حمل و نقل: چرا بحران پایان یافت اما بیثباتی باقی ماند؟ نشان میدهد که هر شوک ژئوپلیتیک پس از خود، ردپایی ماندگار بر ساختار نرخها بر جای میگذارد و بازگشت به تعادل پیشین را دشوار میکند؛ الگویی که اروپا اینبار باید با آن زندگی کند.
شوک شرایط مبادله برای منطقه یورو
در ادبیات اقتصاد بینالملل، آنچه امروز اروپا را هدف گرفته «شوک شرایط مبادله» نامیده میشود: وضعیتی که در آن قیمت کالاهایی که یک اقتصاد وارد میکند، نسبت به کالاهایی که صادر میکند بالا میرود. نتیجه مستقیم این شوک، انتقال درآمد واقعی از واردکننده به صادرکننده است؛ اروپا با همان حجم صادرات پیشین، امروز نفت کمتری میتواند بخرد و این عقبرفتن قدرت خرید، فارغ از هر عددی، به معنای فقیرترشدن نسبی قاره است.
اهمیت نفت در این معادله از آن جهت است که هیچ بخشی از اقتصاد از آن بینیاز نیست؛ از هزینه کارخانه و حمل کالا تا قیمت بلیت هواپیما و گرمایش خانگی، همه زیر سایه قیمت نفت و کرایه نفتکشها قرار دارند. به همین دلیل شوک وارداتی انرژی، برخلاف شوک یک کالای خاص، بهسرعت از مرزهای صنعت نفت عبور میکند و در کل سطح قیمتها مستقر میشود؛ ویژگیای که آن را به یکی از مؤثرترین کانالهای انتقال تورم خارجی به اقتصاد داخلی تبدیل میکند.
برای منطقه یورو، پیامد این شوک دوسویه است. از سویی هزینه بالاتر انرژی، قدرت رقابت صنایع صادرکننده را تضعیف میکند و از سوی دیگر فشار تورمی واردشده، دست سیاستگذار پولی را در انتخاب میان مهار تورم و حمایت از رشد میبندد. تجربه نشان داده چنین بنبستهایی معمولاً با تأخیر و درد، به بازتوزیع هزینه میان دولت، کسبوکار و خانوار ختم میشود؛ و هر چه این بازتوزیع دیرتر انجام شود، هزینه اجتماعیاش بالاتر میرود.
یادآوری سال ۲۰۲۲؛ درسی که فراموش نشده
برای اروپا، این نخستین باری نیست که صورتحساب انرژی به شکل تکاندهندهای سنگین میشود. شوک انرژی سال ۲۰۲۲ خاطره تلخ اما آموزندهای برای قاره سبز ساخت: آنبار بحران بر محور گاز طبیعی جریان داشت و اروپا ناگزیر شد با هزینه گزاف، منابع جایگزین و مسیرهای جدید تأمین را برای زندهماندن صنایع خود فعال کند. آن تجربه ثابت کرد وابستگی انرژی، در لحظات حساس، به معنای واگذاری تصمیم درباره رفاه اروپاییها به بیرون از مرزهاست.
شباهت ساختاری میان آن تجربه و امروز انکارناپذیر است: هر دو شوک، محصول تقاطع جنگ و ژئوپلیتیک با اقتصاد انرژیاند و هر دو هزینهای را به اروپا تحمیل میکنند که ریشه در ساختار وابستگی دارد. اما تفاوتها نیز معنادارند؛ آن بحران در بازار گاز رخ داد که جایگزینپذیری محدودتری دارد، در حالی که نفت بازار جهانیتر و مایعتری دارد. در مقابل، اینبار خودِ مسیرهای حمل نیز درگیر شدهاند و همین، بُعد لجستیکی تازهای به بحران افزوده که در معادله قبلی به این شکل حضور نداشت.
درس اصلی سال ۲۰۲۲ این بود که تنوعبخشی منابع و ذخایر، بیمهنامه جنگ است. اروپا پس از آن تجربه گامهایی برای کاهش آسیبپذیری برداشته، اما دادههای امروز نشان میدهد این بیمهنامه هنوز پوشش کاملی ندارد؛ وابستگی ساختاری به نفت وارداتی همچنان حلقهای است که هر تنش ژئوپلیتیکی میتواند از آن به کل اقتصاد ضربه بزند. تفاوت اینبار در شناخت اروپا از این آسیبپذیری است؛ همان شناختی که سرعت و هماهنگی واکنش امروز را توضیح میدهد.
از ترمینال نفتی تا سبد خانوار
مسیر رسیدن شوک نفتی به سبد خانوار، زنجیرهای پیوسته و شتابزده است. نفت گرانتر و کرایههای سنگینتر، نخست در هزینه پالایشگاهها و واردکنندگان دیده میشود؛ سپس در قیمت سوخت حملونقل جادهای، دریایی و هوایی مستقر میگردد و از آن نقطه عملاً هیچ کالایی مصون نمیماند: هر محصولی که جابهجا میشود، سهمی از این هزینه را با خود حمل میکند و به قیمت نهایی اضافه میکند.
در سطح کلان، این زنجیره در دو آمار تجلی مییابد: تورم وارداتی و تراز تجاری. قیمتی که اروپا برای انرژی میپردازد، مستقیماً در شاخص قیمت مصرفکننده بازتاب مییابد و حجم ارزی که برای نفت خارج میشود، کسری تراز تجاری کالا را عمیقتر میکند. برای اقتصادی که رشد آن به صادرات متکی است، این دو نیرو در خلاف جهت هم کار میکنند و همزمانیشان، معمای سیاستگذاری را دوچندان میسازد: مهار تورم یعنی پذیرش انرژی گرانتر برای صنایع و صادرات ضعیفتر؛ حمایت از صنایع نیز یعنی پذیرش تورم بالاتر.
نکتهای که نباید از آن غفلت کرد، اثر رفتاری این شوک است. وقتی هزینه انرژی پیشبینیناپذیر میشود، کسبوکارها سرمایهگذاری را به تعویق میاندازند، خانوارها مصرف را محافظهکارانهتر برنامهریزی میکنند و همین محافظهکاری، خود به کندی اقتصاد دامن میزند. به بیان دیگر، شوک وارداتی فقط قیمت را بالا نمیبَرد؛ انتظارات را نیز جابهجا میکند و بخش دوم، ماندگارتر از اولی است و حتی پس از عادیشدن قیمتها نیز ادامه مییابد.

پاسخ سیاستی؛ آزادسازی ۴۲ میلیون بشکه و فراتر از آن
اروپا بیپاسخ نمانده است. بر اساس گزارش امروز اویلپرایس، اتحادیه اروپا آزادسازی ۴۲ میلیون بشکه نفت از ذخایر خود را در دستور کار گذاشته است؛ اقدامی کلاسیک در جعبه ابزار سیاستگذار انرژی برای فشار کوتاهمدت بر قیمت و نمایش عزم جمعی در مهار بحران. پیام این تصمیم به بازارها روشن است: مصرفکنندگان سازمانیافته، حاضرند از ذخایر خود برای مقابله با شوک استفاده کنند و منتظر بازوبستهماندن نخواهند ماند.
سازوکار آزادسازی ذخایر ساده است: عرضه اضافهای وارد بازار میشود و بخشی از تنش قیمتی تخلیه میگردد. اما محدودیت این ابزار نیز به همان اندازه روشن است؛ ذخیره راهبردی ذاتاً یکبارمصرف است و اگر شوک — چنانکه در جنگها معمول است — طولانی شود، اروپا ناگزیر خواهد بود میان امنیت ذخایر و فشار بر قیمت، انتخابی دشوار انجام دهد. تجربه شوکهای قبلی نشان میدهد اندازه و زمانبندی پاسخ باید با عمق و طول شوک سنجیده شود؛ و در جنگ، این سنجش به تخمینهایی وابسته است که بهسختی قابل اتکا هستند.
در بلندمدت، پاسخ واقعی به چنین شوکی از جنس مدیریت تقاضا و تنوعبخشی است: کاهش شدت انرژی در اقتصاد، منابع جایگزین و مسیرهای تأمین متنوعتر. البته در دنیایی که حتی افق بلندمدت تقاضای نفت هم موضوع مناقشه کارشناسان است — موضوعی که در تحلیل چرا پیشبینیهای «اوج تقاضای نفت» اینقدر با هم اختلاف دارند؟ بررسی شده — برنامهریزی سرمایهگذاری برای آینده انرژی خود به معمای دیگری تبدیل شده و تصمیمگذاران باید میان اطمینان کوتاهمدت و ابهام بلندمدت تعادل برقرار کنند.
پوشش ریسک؛ ابزارهایی برای زمان جنگ
در برنامهریزی شرکتها، خط دفاعی نخست در برابر چنین شوکی «پوشش ریسک» است: قراردادهای آتی و اختیار معامله که قیمت آینده انرژی را امروز قفل میکنند. اما جنگ، فلسفه این ابزارها را به چالش میکشد؛ در بازارهای بهشدت نوسان، هزینه تضمینها بالا میرود، طرفهای مقابل محتاط میشوند و پوشش کامل اساساً در دسترس نیست. شرکتهایی که تصور میکردند با پوشش ریسک از شر نوسان راحت شدهاند، این روزها میدانند در جنگ، حتی بیمه هم ارزان نیست.
نتیجه عملی آن است که بنگاهها به سبدی از راهبردها روی میآورند: قراردادهای بلندمدت با تأمینکنندگان متنوع، نگهداری ذخایر راهبردی محصول و برنامهریزی تولیدی منعطف که در صورت ادامه بحران، امکان جابهجایی سریع میان منابع را فراهم کند. این راهبردها هزینه اولیه دارند اما در برابر نوسانهای جنگی، بیمهنامهای گرانقیمت اما ضروری محسوب میشوند؛ سرمایهای که در دوره آرامش بهنظر اتلاف میآید و در بحران، تفاوت میان بقا و تعطیلی است.
برای دولتها نیز منطق مشابه اما ابزار متفاوتی حاکم است: ذخایر راهبردی، تنوعبخشی منابع و در مواردی حمایت هدفمند از اقشار آسیبپذیر. دشواری سیاستی در آن است که هر یک از این ابزارها ردپایی در بودجه و تورم بر جای میگذارد و انتخاب ترکیب درست، به قضاوتی سیاسی درباره طول جنگ وابسته است؛ قضاوتی که حتی برای باتجربهترین تحلیلگران نیز دشوار و پر از خطاست. در نتیجه، بخشی از هزینه هر بحران، خودِ تردید سیاستگذاری است.
برندگان پنهان؛ اقتصادهای صادرکننده انرژی
در هر شوک قیمتی، کنار بازندگان، برندگانی نیز هستند. آنچه اروپا میپردازد، سویی وارد جیب فروشندگان نفت میشود؛ اقتصادهایی که صادرات انرژیشان گرانتر شده و درآمدهای ارزیشان نسبت به هزینههای وارداتیشان بالاتر رفته است. این جابهجایی درآمد در سطح جهانی، به معنای تقویت قدرت اقتصادی و سیاسی کشورهای صادرکننده انرژی است؛ قدرتی که در میانه جنگ، اهرمی راهبردی نیز به دست میآورد و در مذاکرات تجاری آینده وزن بیشتری خواهد داشت.
پرسش آشناتر این است که این کشورها با درآمدهای اضافی چه میکنند. تجربه تاریخی نشان داده بسیاری از اقتصادهای نفتی، ثروت حاصل از چرخههای گرانفروشی را نه صرف مصرف داخلی، بلکه در داراییهای خارجی و صندوقهای ثروت ملی جایگذاری میکنند؛ موضوعی که در تحلیل چرا کشورهای نفتی ثروتشان را در خارج سرمایهگذاری میکنند؟ بهتفصیل بررسی شده است. این رفتار، اثر شوک قیمتی را از بازار انرژی فراتر میبَرد و به جریانات جهانی سرمایه نیز سرریز میکند؛ لایهای از پیامدها که اغلب از تیترهای اصلی غایب است اما برای بازارهای مالی اهمیت دارد.
اما این برداشت نیز بدهکاری خود را دارد؛ درآمدِ وابسته به بحران، معمولاً انگیزه اصلاح ساختاری را تضعیف میکند و اقتصاد صادرکننده را در برابر چرخه بعدی — چه افت قیمت و چه جهش گذار انرژی — آسیبپذیرتر میسازد. برای اروپا، شناخت همین منطق رفتاری در شرکای انرژیاش، بخشی از طراحی راهبرد بلندمدت کاهش وابستگی است: تا زمانی که تقاضای اروپا جایگاه درآمدی این اقتصادها را تضمین میکند، هر تنش جدید نیز صورتحساب تازهای در پی خواهد داشت.
ژئوپلیتیک انرژی و بازآرایی نقشه تجارت
فراتر از اعداد، جنگ ایران نقشه تجارت انرژی را در حال بازطراحی است. بازمسیری تانکرها صرفاً یک واکنش موقت نیست؛ هر تغییر پایدار در مسیرهای حمل به معنای سرمایهگذاری جدید در زیرساختها، بنادر و قراردادهای بلندمدت است و اینها به نوبه خود، وابستگیهای تازهای میسازند که سالها باقی میمانند. تجارت انرژی پس از هر بحران بزرگ، به نقطه عطف قبلی بازنمیگردد؛ به مسیر بعدی میرود و همین، معنای بلندمدت اخبار امروز است.
در این بازطراحی، مسیرها و منابع راهبردی به صفحات اصلی شطرنج ژئوپلیتیک تبدیل میشوند؛ همان الگویی که پیشتر در رقابت قدرتها بر سر معادن و مواد اولیه حیاتی دیده شد و در تحلیل معادن استراتژیک و سیاست تجارت: صفحه شطرنج جدید ژئوپلیتیک تشریح شده است. برای اروپا، درس روشن است: امنیت انرژی از این پس مفهومی نظامی-تجاری است و سیاست خارجی، سیاست تجارت و سیاست دفاعی باید همزمان و هماهنگ طراحی شوند؛ تفکیک این سه حوزه، در دهههای اخیر تجربهای گران تمام کرده است.
در نهایت، این بحران احتمالاً شتابدهنده تصمیمهایی است که سالها به تعویق افتادهاند: سرمایهگذاری در مسیرهای جایگزین تأمین، تنوعبخشی جغرافیای واردات و جدیگرفتن شدتکاهشی انرژی. تاریخ نشان میدهد اروپا در واکنش به شوکها معمولاً دیر اما متمرکز حرکت کرده است؛ پرسش امروز این است که آیا اینبار نیز زمان کافی در اختیار دارد یا اینکه صورتحساب ماهانه ۱۱ میلیارد دلاری، پیش از آنکه اصلاحات اثر کنند، زخمهای تازهای بر اقتصاد قاره سبز بگذارد.
جمعبندی
صورتحساب ماهانه ۱۱ میلیارد دلاری اروپا، به گزارش اویلپرایس، خلاصهای از هزینهای است که جنگ ایران بر اقتصاد قاره سبز تحمیل کرده است: نفت گرانتر، تانکرهای بازمسیریشده و سفرهای طولانیتر که هر کدام سهمی در این عدد دارند. پاسخ کوتاهمدت اروپا — آزادسازی ۴۲ میلیون بشکه از ذخایر — نشانه عزم جمعی است، اما تجربه سال ۲۰۲۲ و منطق شرایط مبادله هر دو هشدار میدهند که پاسخ ساختاری به این شوک، تنها با تنوعبخشی منابع، پوشش ریسک هوشمندانه و کاهش شدت انرژی ممکن خواهد بود.
در ماههای پیش رو سه شاخص باید با دقت رصد شوند: روند بازمسیری تانکرها که نشان میدهد بحران لجستیکی موقتی است یا ساختاری؛ پایداری یا تعدیل صورتحساب ماهانه واردات که سنجهای مستقیم از فشار وارده است؛ و واکنش تورمی در اقتصادهای منطقه یورو که تعیین میکند هزینه جنگ نهایتاً بر قیمتها، دستمزدها یا سود شرکتها بنشیند.
پیام امروز برای بازارها و سیاستگذاران روشن است: جنگ ایران دیگر فقط یک رویداد نظامی نیست؛ متغیری اقتصادی است که هر ماه در تراز تجاری، قیمتها و تصمیمهای سرمایهگذاری اروپا ردپا میگذارد و چالش کاهش وابستگی انرژی را از شعار به ضرورتی عملی تبدیل کرده است. برای قارهای که بارها هزینه دیر تصمیمگرفتن را پرداخته، فاصله میان تحلیل و اقدام، خود بخشی از صورتحساب جنگ است.

دیدگاهها(0)
نظر خود را با ما به اشتراک بگذارید. دیدگاهها بازبینی میشوند و درج لینک مجاز نیست.
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید.
افزودن دیدگاه