
جنگ ایران سرانجام اروپا را به جایی رساند که سالها از آن دوری میکرد: باز کردن درهای ذخایر راهبردی نفت. به گزارش امروز اویلپرایس، اروپا ۴۲ میلیون بشکه نفت آزاد خواهد کرد؛ تصمیمی که در حالی به بازار اعلام شده که جنگ ایران صورتحساب واردات نفت اتحادیه اروپا را ماهانه ۱۱ میلیارد دلار بالا برده و قیمتها همچنان در مسیر صعودی خود حرکت میکنند. چهارشنبه، ۷ آبان ۱۴۰۵، روزی است که «مدیریت بحران انرژی» در این قاره از سطح بیانیه به سطح عمل رسید و پرسشی جدی را روی میز آورد: آیا این حجم از آزادسازی، پاسخی متناسب با شوکی است که هر ماه از نو تمدید میشود؟ در این تحلیل، سازوکار تصمیم، منطق پشت عدد آن، محدودیتهای ذاتی، برندگان و بازندگان و مسیری را که جنگ در نقشه دریایی جهان گشوده است کالبدشکافی میکنیم؛ تصویری که نشان میدهد آزادسازی ذخایر تا کجا میتواند آرامشبخش باشد و از کجا به بعد، فقط یک مسکن است.

تصمیمی در میانه میدان
اعلام امروزِ آزادسازی ۴۲ میلیون بشکه نفت از سوی اروپا، پایان یک دوره تردید و آغاز مرحله تازهای در مدیریت بحران انرژی این قاره است. زمینه کاملاً روشن است: جنگ ایران نهتنها قیمت نفت را بالا برده، بلکه به گزارش اویلپرایس هر ماه ۱۱ میلیارد دلار به هزینه واردات نفت اتحادیه اروپا اضافه کرده است؛ صورتحسابی تکرارشونده که هیچ دولتی نمیتواند مدت طولانی آن را از خانوارها و صنایع پنهان کند.
برای دولتی که با تورم وارداتی و نارضایتی صنایع انرژیبر روبهروست، عملاً سه گزینه وجود دارد: تحمل هزینه، مهار تقاضا، یا استفاده از ذخایر. تحملِ هزینه در بعد سیاسی گران تمام میشود، مهار تقاضا به زمان نیاز دارد، و ذخایر تنها ابزاریاند که «همین حالا» در دسترساند. به همین دلیل، تصمیم امروز کمتر یک محاسبه اقتصادی خالص بود و بیشتر اقدامی سیاسی با منطق اقتصادی؛ دولتی که نمیتواند بیعملی را توجیه کند، آخرین گزینه باقیمانده را برمیدارد.
نکته ظریف اینجاست که اعلام چنین تصمیمی، خودش بخشی از سیاست است. بازار باید ببیند که اروپا حاضر است از سپر راهبردیاش استفاده کند؛ این پیام، مستقل از خودِ بشکهها، میتواند بر انتظارات معاملهگران اثر بگذارد. اما برای داوری درباره ارزش واقعی این اقدام، نخست باید بدانیم بشکهها اصلاً چگونه از مخزن به بازار میرسند؛ ماجرایی که گرههای فنی و لجستیکیاش در ادامه باز میشود.
سازوکار: از مخزن تا پمپ بنزین
ذخایر راهبردی نفت در ظاهر سادهاند — انبارهایی از نفت خام در اختیار دولتها — اما مسیر آنها از مخزن تا دست مصرفکننده پر از گرههای فنی است. تجربه جهانی نشان داده دولتها معمولاً از دو مسیر اصلی استفاده میکنند: فروش مستقیم به بازار، یا وامدادن نفت به پالایشگرها با تعهد بازگرداندن در آینده. انتخاب میان این دو، پیام متفاوتی هم دارد؛ فروش یعنی پذیرش اینکه نفت باید واقعاً و بهسرعت به دست بازار برسد، و وام یعنی خریدنِ یک فرصت برای عبور از فشار مقطعی.
در هر دو حالت، بشکهها معمولاً از طریق مزایده یا تخصیص برنامهریزیشده به پالایشگاهها و بازرگانان میرسند؛ و آنجاست که دو شرط حیاتی خود را نشان میدهند. نخست «کیفیت خام»: هر پالایشگاه برای نوع مشخصی از نفت طراحی شده و بشکهای که با پیکربندی آن نخواند، عملاً بیفایده است. دوم «زمان»: میان لحظه اعلام و لحظهای که بار فیزیکی در سیستم پالایش جاری میشود، فاصلهای هست که بازار در آن فقط با «انتظار» معامله میکند.
همینجاست که «اثر اعلامیه» از «اثر فیزیکی» جدا میشود. بخشی از آرامش بازار در همان ساعات نخست رقم میخورد، وقتی معاملهگران تصمیم را در قیمتها لحاظ میکنند؛ و بخشی دیگر بعداً و به شرط آنکه بشکهها واقعاً و بهموقع به مقصد برسند. تردید در عملیشدن وعده، خودش ریسکساز است. و در انتهای ماجرای فنی، یک پرسش سیاسی میماند: این مخازن بعداً چگونه و با چه قیمتی پر خواهند شد؟ پاسخ همین پرسش است که هزینه واقعی تصمیم امروز را مشخص میکند.
منطق عدد: چرا ۴۲ میلیون بشکه؟
در سیاستهای مربوط به ذخایر راهبردی، عدد انتخابی همیشه حکم پیام را دارد؛ نهفقط مقدار. عدد کوچک، بازاری را که میخواهد جدی گرفته شود ناامید میکند و به اعتبار سیاستگذار آسیب میزند؛ عدد بزرگ، بیمهای را میسوزاند که ممکن است برای روز سختتری لازم شود. انتخاب ۴۲ میلیون بشکه نشان میدهد طراحان این سیاست دنبال یک نقطه تعادل بودند: بهاندازهای بزرگ که بازار آن را جدی بگیرد، و بهاندازهای معتدل که پوشش راهبردی برای ادامه جنگ حفظ شود.
اما این عدد در برابر چه چیزی کالیبره شده است؟ گزارش اویلپرایس میگوید شوک محرک — یعنی جنگ ایران — ماهانه ۱۱ میلیارد دلار به واردات نفت اتحادیه اروپا اضافه کرده است؛ جریانی تکرارشونده که تا وقتی جنگ ادامه دارد، هر ماه از نو نوشته میشود. هر عددی برای آزادسازی، در برابر چنین صورتحسابِ ادامهداری، ماهیتاً موقت است؛ درست مانند پولی که از پسانداز برمیداریم تا کسریِ ماه جاری را پر کنیم، بیآنکه منبع درآمدمان تغییری کرده باشد.
از منظر سیاستگذار، این معامله میتواند منطقی باشد: خریدنِ زمان برای آنکه سازوکارهای دیگر — مهار تقاضا، تنوعبخشی به منابع، یا تحول دیپلماتیک — فرصت اثرگذاری پیدا کنند. اما از منظر بازار، پرسش «بعد از این ۴۲ میلیون بشکه چه؟» بلافاصله مطرح است. عدد امروز فقط در قالب یک بسته بزرگتر معنا دارد؛ وگرنه بازار آن را نه درمان، بلکه نشانهای از اضطرار خواهد خواند؛ و نشانه اضطرار در بازار انرژی، خودش سوخت صعود قیمتهاست.
داروی مسکن، نه درمان
مهمترین محدودیت آزادسازی ذخایر، ماهیت «یکباره» آن در برابر شوکی «ادامهدار» است. جنگ ایران به گزارش اویلپرایس هر ماه صورتحساب تازهای مینویسد؛ اما مخزن راهبردی فقط یکبار میتواند خالی شود. این عدم تقارنِ بنیادین یعنی اثر آرامبخش تصمیم امروز ذاتاً کوتاهعمر خواهد بود، مگر آنکه وضعیت میدانی یا مسیر دیپلماسی تغییر کند. بازار هم این را میداند و همانطور که بارها در تاریخ دیده شده، اثرِ ذخایر را در قیمتها بهسرعت هضم میکند.
محدودیت دوم جغرافیایی است. گزارش همان منبع از بازمسیری جریان نفتکشها در روزهای جنگ حکایت دارد؛ یعنی نفت برای رسیدن به اروپا مسیرهای دورتری را میپیماید و حملونقل دریایی گرانتر شده است. آزادسازی ذخایر میتواند کمبود «مقدار» را جبران کند، اما نمیتواند مسیرها را کوتاه کند، حق بیمه ریسک را حذف کند یا جغرافیای خطر را جابهجا کند. بخشی از اثر آرامبخشِ بشکههای تازه، در راه و کرایهای که باید پرداخت شود، تبخیر میشود.
محدودیت سوم، ریسک «تخلیه بیمه» است. ذخیره راهبردی در اصل برای روز فاجعه نگه داشته میشود؛ هر برداشت امروز، پوشش فردا را کمتر میکند. اگر جنگ طولانیتر شود یا اختلالی بزرگتر رخ دهد، قارهای با مخازن لاغرتر باید شوک بعدی را جذب کند. و حتی پس از پایان بحران، ماجرای بازپرکردن آغاز میشود؛ تقاضایی تازه که در آینده میتواند خودش را در قیمتها نشان دهد. داروی مسکن بیمار را آرام میکند؛ اما نسخه بیماری نیست.

برندگان و بازندگان تزریق
نخستین برنده بالقوه، پالایشگراناند. اگر بشکههای تازه فشار قیمت خام را تعدیل کند، نهاده اصلی پالایشگاهها ارزانتر میشود و حاشیه تبدیل — فاصله قیمت خام و فرآورده — میتواند نفس بکشد. برای صنعتی که مدتها زیر فشار هزینه بالا له شده، حتی آرامش نسبی هم ارزشمند است؛ بهویژه آنکه پالایشگاهها در همین برهه به دلیل مسیرهای طولانیتر، هزینه حملونقل سنگینتری هم میپردازند.
برنده دوم، مصرفکننده و رأیدهنده است؛ دستکم این انتظار وجود دارد. سیاستگذار امیدوار است بخشی از آرامش بازار نهایتاً به قیمت پمپ بنزین برسد، پیش از آنکه تورم انرژی به مسئلهای سیاسی تمامعیار تبدیل شود. برنده سوم هم خود دولتها هستند که دستکم میتوانند نشان دهند «عمل کردهاند»؛ هرچند این برداشت سیاسی امروز، با هزینه بازپرکردن مخازن در فردا همراه است و در واقعیت، چیزی جز جابهجایی هزینه در زمان نیست.
در آن سوی میز، تولیدکنندگان نفت قرار دارند که با عرضه تازه روبهرو میشوند؛ هرچند آنان هم میدانند اثر این عرضه موقتی است و روز بازگشت بشکهها به مخازن، دوباره تقاضایی تازه شکل میگیرد. در میانه میدان، صاحبان نفتکشاند که از بازمسیری مسیرها عملاً سود میبرند: سفر طولانیتر یعنی کرایه بالاتر. و در لایهای عمیقتر، بازیگرانی هستند که درآمدهای نفتی مازاد خود را در داراییهای متنوع مدیریت میکنند؛ موضوعی که در تحلیل چرا کشورهای نفتی ثروتشان را در خارج سرمایهگذاری میکنند؟ بهتفصیل بررسی شده و در روزهای جنگ، اهمیتی مضاعف دارد.
نقشه دریایی که جنگ بازنویسی کرده
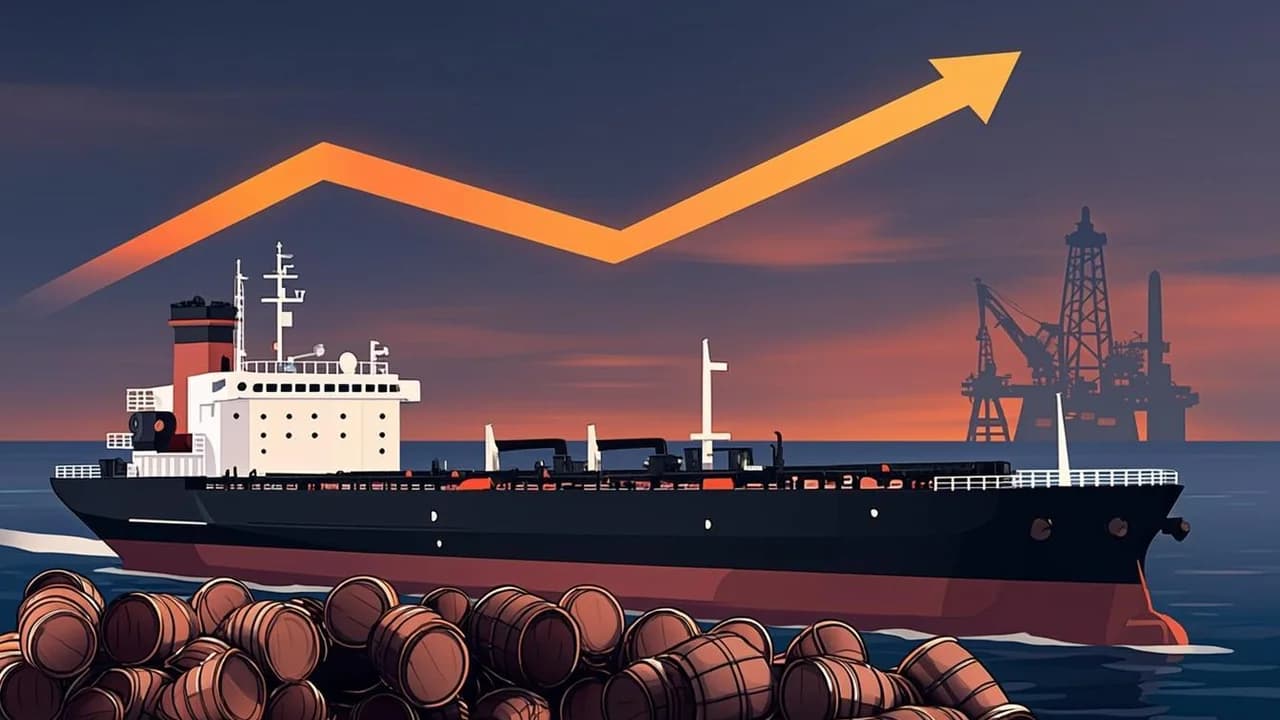
آزادسازی ۴۲ میلیون بشکه فقط یک ستون معادله است؛ ستون دیگر «مسیر» است. به گزارش اویلپرایس، جریان نفتکشها در سایه جنگ ایران بازمسیری شده است؛ مسیرهای مرسوم دیگر امن یا اقتصادی نیستند و نفت برای رسیدن به بازار اروپا از مسیرهای دورتری حرکت میکند. هر مایل اضافه یعنی کشتیِ بیشتر، زمانِ بیشتر و کرایه بیشتر؛ هزینهای که در نهایت یا به قیمت میچسبد یا به حاشیه سودِ یک حلقه از زنجیره.
این تغییر، اقتصاد حملونقل دریایی را داغ نگه میدارد. وقتی سفرها طولانیتر شوند، ظرفیت مؤثر ناوگان عملاً کم میشود، چون هر کشتی مدت بیشتری در راه است؛ همین کمیابی، نرخ کرایه را بالا میبرد. اثرِ آن با گرانشدن بیمه و حق بیمه ریسک جنگ هم ترکیب میشود. نتیجه آن است که «هزینه رسیدن نفت» جدا از «قیمت خودِ نفت» بالا میرود؛ هزینهای که هیچ آزادسازی ذخایری نمیتواند آن را حذف کند.
در چنین شرایطی، گلوگاههای دریایی جهان اهمیتی دوباره پیدا میکنند؛ همان تنگهها و کانالهایی که نقششان در شکلدادن به تجارت جهانی در تحلیل اقتصاد گلوگاهها: چگونه چندین مسیر دریایی، تجارت جهانی را شکل میدهند بهتفصیل آمده است. وقتی یک مسیر پرریسک میشود، فشار به مسیرهای جایگزین منتقل و شکنندگی سیستم آشکار میشود. درس روشن برای اروپا این است که امنیت انرژی دیگر فقط «چند بشکه داریم» نیست؛ «از چه مسیری و با چه هزینهای میرسد» هم هست.
درسهای تاریخ درباره آزادسازیها
آزادسازی ذخایر راهبردی در تاریخ انرژی بیسابقه نیست و تجربههای پیشین چند درس روشن به جا گذاشته است. درس نخست: «اعلام» گاهی مهمتر از «حجم» عمل میکند. بازاری که مطمئن شود سیاستگذار ابزار و اراده دخالت دارد، بخشی از صرفِ ترس را از قیمت برمیدارد؛ گاهی پیش از آنکه حتی یک بشکه جابهجا شود. تصمیم امروز اروپا، دستکم بخشی از اثرش را از همین درس میگیرد.
درس دوم درباره موقتیبودن است. در شوکهای کوتاه — اختلالی گذرا، یک فصل سرد، یا موجی از وحشت — آزادسازی ذخایر میتواند دقیقاً همان چیزی باشد که بازار لازم دارد: پلی روی یک شکاف کوچک. اما در شوکهای ادامهدار، اثر آزادسازی بهسرعت فرسوده میشود؛ بازار یاد میگیرد که عرضه موقت و شوک دائمی است و دوباره قیمتها را برمیسازد. جنگ ایران، با صورتحساب ماهانهای که اویلپرایس گزارش میکند، در همین دسته دوم مینشیند.
درس سوم درباره هماهنگی است: تجربههای موفقتر آنهایی بودهاند که چند بازیگر همزمان و با پیام واحد وارد شدهاند؛ چون اثر روانی و فیزیکی را با هم چند برابر میکنند و از بازی «یکی عرضه میکند، بقیه سود میبرند» جلوگیری میکنند. درس چهارم هم انضباط بازپرکردن است: مخازنی که در روزهای خوشبینی پر نشوند، در بحران بعدی خالی خواهند بود. اروپا امروز در آزمونی است که هر چهار درسش همزمان سنجیده میشود.
بازی بلندمدت بر سر امنیت انرژی
هر شوک انرژی بزرگ، در کنار هزینه فوریاش، یک اثر بلندمدت هم دارد: شتابدادن به تصمیمهایی که پیش از آن سالها به تعویق افتاده بودند. برای اروپایی که بهتازگی تجربه کرده وابستگی به نفتِ درگیر جنگ چقدر گران تمام میشود، انگیزه تنوعبخشی به منابع انرژی از هر بیانیه زیستمحیطی قویتر است. سختترین درسهای سیاست انرژی معمولاً در گرانترین لحظهها داده میشوند.
در این مسیر، تولید برق از منابع تجدیدپذیر ارزانتر از همیشه پیش میرود؛ روندی که در تحلیل چرا انرژی خورشیدی به ارزانترین برق تاریخ تبدیل شد بهتفصیل روایت شده است. و حلقهای که روزی گمشده بود — یعنی ذخیرهسازی — همگام آن در حال تکمیل است؛ همان موضوعی که در باتریهای مقیاس شبکه؛ حلقه گمشده گذار انرژی که در حال تکمیل است بررسی شده است. الکتریکیشدن حملونقل و صنعت، بخشی از همان پاسخ ساختاری به جغرافیای پرخطر نفت است؛ پاسخی که با هر موج قیمت، طرفدار بیشتری پیدا میکند.
اما واقعبینی هم لازم است: گذار انرژی زمان میبرد و تا آن زمان، اروپا به نفت، گاز و مخازن راهبردیاش نیاز دارد. تصمیم امروز دقیقاً در همین شکاف قرار میگیرد: مدیریتِ امروزِ وابستگیِ دیروز، همزمان با ساختن استقلال فردا. هر بشکهای که امروز از مخزن بیرون میآید، یادآور همین شکاف است؛ و هر پنل خورشیدی و هر باتریای که نصب میشود، یادآور اینکه راه خروج از تکرار این بحرانها، از مخازن نمیگذرد.
بازار چگونه این تصمیم را قیمتگذاری میکند
واکنش بازارها به آزادسازی ذخایر معمولاً دو لایه دارد. لایه نخست، واکنش احساسی به خودِ خبر است: فشار فروش در لحظات نخست معاملات و تعدیل صرف ریسک. لایه دوم، واقعسنجی درباره دوام اثر است: معاملهگران بهسرعت میپرسند این عرضه چقدر و برای چه مدتی میتواند جبرانکننده باشد، و چه زمانی بازپرکردن آغاز میشود. پاسخ این پرسشها در شکل منحنی قیمتهای آتی نوشته میشود؛ جایی که انتظاراتِ ماههای آینده، همین امروز قیمتگذاری میشوند.
در بازاری که جنگ بر آن سایه انداخته، صرف ریسک تا زمانی که ریسک برقرار است حذف نمیشود؛ آزادسازی میتواند آن را تعدیل کند اما نه صفر کند. برای سنجش اینکه آرامش بازار تا کجا واقعی است، ابزارهای سنجش نوسان اهمیت کلیدی دارند؛ همانطور که در تحلیل شاخص نوسانات و هشدارهای نهفته آن درباره اطمینان بیش از حد بازار آمده، آرامشِ بیش از اندازه هم خودش پیام خطر است. تاریخ بازار انرژی از لحظههایی پر است که خوشبینی، غافلگیری بعدی را آماده کرده است.
و در افق بلندمدت، پرسش بزرگتری مطرح است: این شوک با تقاضای جهانی نفت چه میکند؟ قیمتهای بالا هم تقاضا را تضعیف میکنند و هم گذار انرژی را تسریع میکنند؛ به همین دلیل پیشبینیها درباره اوج تقاضای نفت بهشدت از هم فاصله گرفتهاند — اختلافی که در تحلیل چرا پیشبینیهای «اوج تقاضای نفت» اینقدر با هم اختلاف دارند؟ بهتفصیل بررسی شده است. تصمیم امروز در کوتاهمدت ابزار مدیریت بحران است؛ در بلندمدت اما یکی از آن رویدادهاست که مسیر تقاضا و تراز انرژی جهان را کمی جابهجا میکند.
جمعبندی
آزادسازی ۴۲ میلیون بشکه نفت از سوی اروپا، واکنشی جدی به شوکی جدیتر است: جنگی که به گزارش اویلپرایس، ماهانه ۱۱ میلیارد دلار به واردات نفت اتحادیه اروپا اضافه کرده و قیمتها را در مسیر صعود نگه داشته است. این تصمیم میتواند پلی باشد برای عبور از فشار مقطعی؛ اما ماهیت یکباره ذخایر در برابر شوک ادامهدار، مسیرهای دریایی طولانیترشده و ریسک تخلیه پوشش راهبردی، همه یادآور آناند که درمان در جای دیگری است: در پایان جنگ، در تنوع منابع و در گذار انرژیای که با هر بحران تازه شتاب میگیرد. سه چیز را باید رصد کرد: ریتم و شکل فیزیکی عرضه، سرنوشت جریان نفتکشها، و نشانههای بازپرکردن مخازن. تا وقتی جنگ ادامه دارد، هر ماه صورتحساب تازهای نوشته میشود و هیچ مخزنی برای همیشه پر نیست. تصمیم امروز مهم است؛ اما مهمتر، آن چیزی است که در روزهای بعد از آن اتفاق میافتد.
دیدگاهها(0)
نظر خود را با ما به اشتراک بگذارید. دیدگاهها بازبینی میشوند و درج لینک مجاز نیست.
هنوز دیدگاهی ثبت نشده است. اولین نفر باشید.
افزودن دیدگاه